Khi tổ chức đăng ký thuế trực tiếp với cơ quan thuế chấm dứt hoạt động, giải thể, tổ chức lại hoặc thuộc các trường hợp phải chấm dứt hiệu lực mã số thuế, hồ sơ cần chuẩn bị sẽ phụ thuộc vào từng trường hợp cụ thể. Theo Thông tư 90/2026/TT-BTC, hồ sơ cơ bản gồm Văn bản đề nghị chấm dứt hiệu lực mã số thuế Mẫu 24/ĐKT cùng các giấy tờ liên quan. Vậy hồ sơ chấm dứt hiệu lực MST gồm những gì và Mẫu 24/ĐKT được sử dụng như thế nào? Hãy cùng tìm hiểu chi tiết dưới đây.
Hồ sơ chấm dứt hiệu lực MST theo Thông tư 90 gồm những gì?
Theo khoản 7 Điều 13 Thông tư 90/2026/TT-BTC, tổ chức đăng ký thuế trực tiếp với cơ quan thuế khi thực hiện chấm dứt hiệu lực mã số thuế phải chuẩn bị Văn bản đề nghị chấm dứt hiệu lực mã số thuế Mẫu 24/ĐKT và các giấy tờ bổ sung tùy từng trường hợp.
Hồ sơ của tổ chức kinh tế, tổ chức khác
Đối với tổ chức kinh tế và tổ chức khác thuộc các trường hợp quy định tại điểm a, b, c, d, p khoản 2 Điều 4 Thông tư 90/2026/TT-BTC, thành phần hồ sơ được xác định theo đơn vị chủ quản hoặc đơn vị phụ thuộc.
Đối với đơn vị chủ quản, hồ sơ chấm dứt hiệu lực MST gồm Mẫu 24/ĐKT và bản sao của một trong các giấy tờ sau:
- Quyết định giải thể;
- Quyết định chia;
- Hợp đồng hợp nhất;
- Hợp đồng sáp nhập;
- Quyết định thu hồi giấy chứng nhận đăng ký hoạt động của cơ quan có thẩm quyền;
- Thông báo chấm dứt hoạt động;
- Quyết định chuyển đổi.
Nếu đơn vị chủ quản có các đơn vị phụ thuộc đã được cấp mã số thuế, đơn vị chủ quản phải thông báo việc chấm dứt hoạt động cho các đơn vị phụ thuộc. Các đơn vị phụ thuộc phải thực hiện thủ tục chấm dứt hiệu lực MST với cơ quan thuế quản lý trực tiếp trước khi mã số thuế của đơn vị chủ quản được chấm dứt hiệu lực.
Trường hợp đơn vị phụ thuộc không có khả năng hoàn thành nghĩa vụ thuế với ngân sách nhà nước, đơn vị chủ quản phải gửi văn bản điện tử cam kết kế thừa toàn bộ nghĩa vụ thuế của đơn vị phụ thuộc cho cơ quan thuế quản lý đơn vị phụ thuộc và tiếp tục thực hiện các nghĩa vụ này theo quy định.
Đối với đơn vị phụ thuộc, hồ sơ gồm Mẫu 24/ĐKT và bản sao của một trong các giấy tờ:
- Quyết định hoặc thông báo chấm dứt hoạt động đơn vị phụ thuộc;
- Quyết định thu hồi giấy chứng nhận đăng ký hoạt động đối với đơn vị phụ thuộc của cơ quan có thẩm quyền.
Hồ sơ của nhà thầu và các đối tượng liên quan đến hợp đồng dầu khí
Đối với nhà thầu nước ngoài, nhà thầu phụ nước ngoài và một số đối tượng liên quan đến hợp đồng dầu khí thuộc quy định tại điểm g, i khoản 2 Điều 4 Thông tư 90/2026/TT-BTC, hồ sơ cũng bao gồm Mẫu 24/ĐKT và các tài liệu chứng minh việc chấm dứt hoạt động, hợp đồng hoặc nghĩa vụ thuế.
Tùy trường hợp, người nộp thuế cần chuẩn bị bản sao một trong các giấy tờ sau:
- Bản thanh lý hợp đồng;
- Văn bản xác nhận việc chấm dứt hiệu lực của hợp đồng dầu khí;
- Văn bản về việc chuyển nhượng toàn bộ phần vốn góp tham gia hợp đồng dầu khí đối với nhà đầu tư tham gia hợp đồng dầu khí;
- Tài liệu chứng minh đã hoàn thành nghĩa vụ thuế tại Việt Nam.
Như vậy, hồ sơ chấm dứt hiệu lực MST không chỉ có một biểu mẫu cố định. Mẫu 24/ĐKT là thành phần chung, còn giấy tờ đi kèm được xác định dựa trên tình trạng và loại hình hoạt động của từng tổ chức.
Mẫu 24/ĐKT Thông tư 90 chấm dứt hiệu lực mã số thuế
Mẫu 24/ĐKT là Văn bản đề nghị chấm dứt hiệu lực mã số thuế, được ban hành kèm theo Thông tư 90/2026/TT-BTC. Đây là biểu mẫu được sử dụng trong hồ sơ chấm dứt hiệu lực MST theo quy định mới từ ngày 01/07/2026.
Mẫu 24/ĐKT gồm những nội dung chính nào?
Mẫu 24/ĐKT yêu cầu người nộp thuế kê khai các thông tin cơ bản gồm:
- Tên người nộp thuế;
- Mã số thuế;
- Địa chỉ trụ sở;
- Lý do chấm dứt hiệu lực mã số thuế;
- Hồ sơ, tài liệu đính kèm.
Cuối văn bản, người nộp thuế hoặc người đại diện theo pháp luật phải ký, ghi rõ họ tên và đóng dấu nếu có; trường hợp thực hiện điện tử thì có thể ký điện tử hoặc xác nhận điện tử theo quy định.
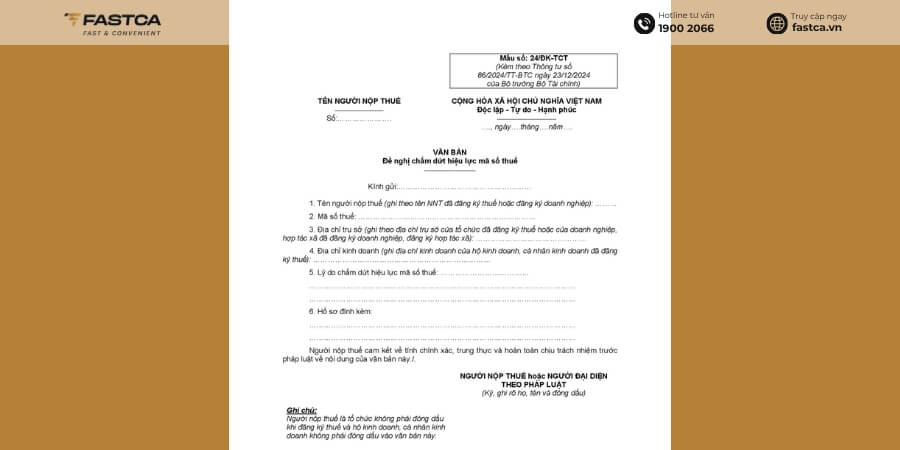
Lưu ý: Mẫu 24/ĐKT là mẫu mới được ban hành kèm Thông tư 90/2026/TT-BTC. Do đó, khi lập hồ sơ theo quy định áp dụng từ 01/07/2026, doanh nghiệp và tổ chức nên sử dụng đúng mẫu biểu hiện hành thay vì tiếp tục sử dụng biểu mẫu của văn bản đã hết hiệu lực.
>>> Link tải mẫu 24/ĐKT FILE WORD chuẩn nhất: TẠI ĐÂY
Doanh nghiệp cần hoàn thành những nghĩa vụ nào trước khi chấm dứt hiệu lực MST?
Chuẩn bị đầy đủ hồ sơ chấm dứt hiệu lực MST mới chỉ là một phần của thủ tục. Trước khi mã số thuế được chấm dứt hiệu lực, người nộp thuế còn phải hoàn thành các nghĩa vụ liên quan theo quy định.
Người nộp thuế phải hoàn thành nghĩa vụ về hóa đơn
Theo Điều 14 Thông tư 90/2026/TT-BTC, trước khi chấm dứt hiệu lực mã số thuế, người nộp thuế phải hoàn thành nghĩa vụ về hóa đơn theo quy định của pháp luật về hóa đơn.
Người nộp thuế phải hoàn thành hồ sơ khai và nộp thuế
Người nộp thuế cần hoàn thành nghĩa vụ nộp hồ sơ khai thuế, nộp thuế và xử lý số tiền thuế nộp thừa, số thuế giá trị gia tăng chưa được khấu trừ nếu có theo quy định.
Đơn vị chủ quản phải xử lý mã số thuế của đơn vị phụ thuộc
Nếu tổ chức có đơn vị phụ thuộc, toàn bộ các đơn vị phụ thuộc phải hoàn thành thủ tục chấm dứt hiệu lực mã số thuế trước khi mã số thuế của đơn vị chủ quản được chấm dứt hiệu lực. Do đó, khi lập kế hoạch chấm dứt hiệu lực MST, doanh nghiệp nên rà soát đồng thời tình trạng thuế, hóa đơn và mã số thuế của các đơn vị phụ thuộc để tránh hồ sơ bị kéo dài.
Mã số thuế 10 chữ số được sử dụng cho những đối tượng nào?
Bên cạnh hồ sơ chấm dứt hiệu lực mã số thuế, quy định về mã số thuế 10 chữ số cũng được nhiều doanh nghiệp quan tâm khi Thông tư 90/2026/TT-BTC có hiệu lực. Theo khoản 2 Điều 5 Thông tư 90/2026/TT-BTC, mã số thuế 10 chữ số được sử dụng cho tổ chức là đơn vị độc lập và cá nhân là người có quốc tịch nước ngoài hoặc người có quốc tịch Việt Nam sinh sống tại nước ngoài nhưng chưa có số định danh cá nhân được xác lập từ Cơ sở dữ liệu quốc gia về dân cư.
Trong đó, đơn vị độc lập là tổ chức có tư cách pháp nhân hoặc tổ chức không có tư cách pháp nhân nhưng trực tiếp phát sinh nghĩa vụ thuế theo quy định. Thông tư 90 cũng quy định mã số thuế 13 chữ số, có dấu gạch ngang để phân tách nhóm 10 chữ số đầu và 3 chữ số cuối, được sử dụng cho đơn vị phụ thuộc và một số đối tượng khác theo quy định.
Thông tư 90/2026/TT-BTC thay đổi gì về mã số thuế?
Từ ngày 01/07/2026, Thông tư 90/2026/TT-BTC có hiệu lực và thay thế Thông tư 86/2024/TT-BTC về đăng ký thuế. Vì vậy, khi tra cứu hoặc thực hiện thủ tục đăng ký, thay đổi hay chấm dứt hiệu lực mã số thuế, người nộp thuế cần căn cứ quy định mới của Thông tư 90. Thông tư 90 quy định cấu trúc mã số thuế do cơ quan thuế cấp theo dạng 10 chữ số hoặc 10 chữ số kèm nhóm 3 chữ số, tùy từng đối tượng và trường hợp cụ thể.
FAQ – Câu hỏi thường gặp về hồ sơ chấm dứt hiệu lực MST
Những quy định về hồ sơ chấm dứt hiệu lực MST, Mẫu 24/ĐKT và mã số thuế 10 chữ số có thể khiến doanh nghiệp gặp khó khăn khi thực hiện thủ tục. Dưới đây là một số câu hỏi thường gặp, được giải đáp ngắn gọn dựa trên quy định tại Thông tư 90/2026/TT-BTC để người nộp thuế dễ dàng tra cứu và thực hiện đúng.
Hồ sơ chấm dứt hiệu lực MST của tổ chức đăng ký thuế trực tiếp gồm những gì?
Hồ sơ gồm Văn bản đề nghị chấm dứt hiệu lực mã số thuế Mẫu 24/ĐKT và các giấy tờ liên quan theo từng trường hợp. Với đơn vị chủ quản, giấy tờ có thể là quyết định giải thể, quyết định chia, hợp đồng hợp nhất, hợp đồng sáp nhập, quyết định chuyển đổi hoặc giấy tờ tương ứng theo quy định.
Mẫu 24/ĐKT được ban hành theo văn bản nào?
Mẫu 24/ĐKT là Văn bản đề nghị chấm dứt hiệu lực mã số thuế, được ban hành kèm theo Thông tư 90/2026/TT-BTC ngày 30/06/2026 của Bộ trưởng Bộ Tài chính.
Có phải chỉ cần nộp Mẫu 24/ĐKT là được chấm dứt hiệu lực MST?
Không. Đối với tổ chức đăng ký thuế trực tiếp với cơ quan thuế, ngoài Mẫu 24/ĐKT còn phải nộp các giấy tờ khác tùy trường hợp được quy định tại khoản 7 Điều 13 Thông tư 90/2026/TT-BTC. Người nộp thuế cũng phải hoàn thành các nghĩa vụ về hóa đơn, khai thuế và nộp thuế theo quy định.
Mã số thuế 10 chữ số được sử dụng cho ai?
Theo Thông tư 90/2026/TT-BTC, mã số thuế 10 chữ số được sử dụng cho tổ chức là đơn vị độc lập và một số cá nhân không có số định danh cá nhân được xác lập từ Cơ sở dữ liệu quốc gia về dân cư theo quy định.
Thông tư 90/2026/TT-BTC có hiệu lực từ khi nào?
Thông tư 90/2026/TT-BTC được ban hành ngày 30/06/2026 và áp dụng từ 01/07/2026. Đây là văn bản hiện hành về đăng ký thuế thay thế Thông tư 86/2024/TT-BTC.
>>> Bạn đang cần mua chữ ký số dành cho cá nhân/doanh nghiệp? Hãy lựa chọn FastCA ngay hôm nay để nhận được nhưng ưu đãi cực kỳ hấp dẫn chỉ dành cho khách hàng gia hạn/đăng ký mới/ chuyển đổi chữ ký số. Liên hệ Zalo OA FastCA tại đây để được hỗ trợ tư vấn sớm nhất nhé.
Việc chuẩn bị đúng hồ sơ chấm dứt hiệu lực MST giúp tổ chức hạn chế tình trạng phải bổ sung hồ sơ hoặc kéo dài thời gian xử lý. Theo quy định hiện hành tại Thông tư 90/2026/TT-BTC, thành phần hồ sơ trọng tâm là Mẫu 24/ĐKT cùng các giấy tờ chứng minh lý do chấm dứt hiệu lực mã số thuế theo từng trường hợp. Đặc biệt, doanh nghiệp cần lưu ý xử lý đầy đủ nghĩa vụ về hóa đơn, hồ sơ khai thuế, tiền thuế và các đơn vị phụ thuộc trước khi hoàn tất thủ tục chấm dứt hiệu lực MST. Các quy định này được áp dụng theo hệ thống pháp luật quản lý thuế mới từ ngày 01/07/2026.
>>> Xem thêm: Điều kiện giảm 30% thuế thu nhập cá nhân năm 2026, 2027