Từ ngày 01/07/2026, quy định về hóa đơn điện tử và chứng từ điện tử được thực hiện theo Nghị định 254/2026/NĐ-CP và hướng dẫn tại Thông tư 91/2026/TT-BTC. Theo đó, tổ chức, cá nhân khấu trừ thuế thu nhập cá nhân trước khi sử dụng chứng từ điện tử phải thực hiện đăng ký theo quy định. Mẫu tờ khai đăng ký sử dụng chứng từ khấu trừ thuế thu nhập cá nhân 2026 hiện được sử dụng là Mẫu 01/ĐKTĐ-CTĐT tại Phụ lục III ban hành kèm theo Thông tư 91/2026/TT-BTC.
Hướng dẫn tải và đăng ký mẫu 01/ĐKTĐ-CTĐT – Mẫu tờ khai đăng ký sử dụng chứng từ khấu trừ thuế TNCN 2026
Mẫu tờ khai đăng ký sử dụng chứng từ khấu trừ thuế thu nhập cá nhân 2026 là mẫu nào?
Mẫu tờ khai đăng ký sử dụng chứng từ khấu trừ thuế thu nhập cá nhân 2026 là Mẫu số 01/ĐKTĐ-CTĐT – Tờ khai đăng ký/thay đổi thông tin sử dụng chứng từ điện tử, được ban hành tại Phụ lục III kèm theo Thông tư 91/2026/TT-BTC. Mẫu này được áp dụng từ ngày 01/07/2026.
Mẫu 01/ĐKTĐ-CTĐT được sử dụng trong hai trường hợp là đăng ký mới hoặc thay đổi thông tin đã đăng ký sử dụng chứng từ điện tử. Vì vậy, doanh nghiệp, tổ chức hoặc cá nhân thuộc đối tượng sử dụng chứng từ điện tử cần sử dụng đúng mẫu khi thực hiện thủ tục.
Tải Mẫu 01/ĐKTĐ-CTĐT theo Thông tư 91/2026/TT-BTC
Người nộp thuế có thể tải Mẫu 01/ĐKTĐ-CTĐT theo Thông tư 91/2026/TT-BTC để thực hiện đăng ký hoặc thay đổi thông tin sử dụng chứng từ điện tử. Mẫu này áp dụng từ ngày 01/07/2026, thay cho mẫu được thực hiện theo quy định trước đó. Nội dung cơ bản trên mẫu gồm thông tin của người nộp thuế, mã số thuế, cơ quan thuế quản lý, thông tin người liên hệ và thông tin đăng ký sử dụng chứng từ điện tử.
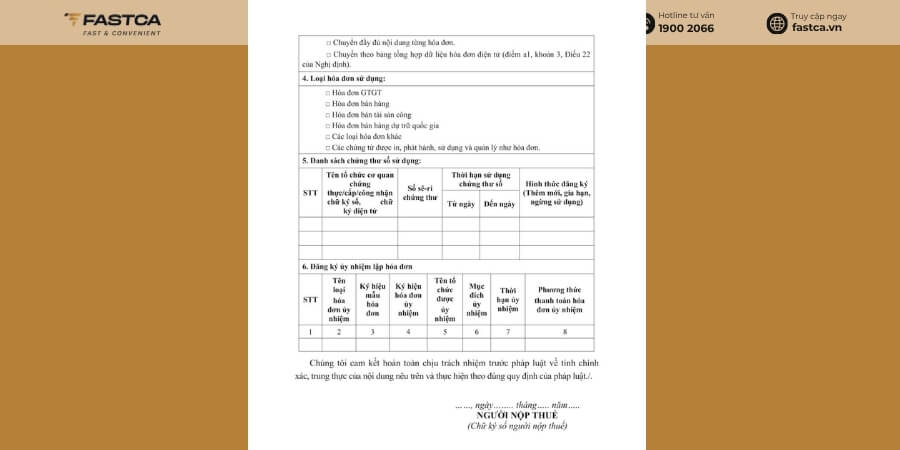
Mẫu số 01/ĐKTĐ-CTĐT – Tờ khai đăng ký/thay đổi thông tin sử dụng chứng từ điện tử
>>> Link tải mẫu 01/ĐKTĐ-CTĐT theo Thông tư 91/2026/TT-BTC: TẠI ĐÂY
Ai phải đăng ký sử dụng chứng từ điện tử?
Quy định mới xác định việc đăng ký phải được thực hiện trước khi sử dụng chứng từ điện tử. Theo Nghị định 254/2026/NĐ-CP, tổ chức, cá nhân khấu trừ thuế thu nhập cá nhân và tổ chức thu các khoản thuế, phí, lệ phí thuộc trường hợp sử dụng chứng từ điện tử phải đăng ký theo quy định. Đối với chứng từ khấu trừ thuế TNCN, tổ chức hoặc cá nhân thực hiện khấu trừ thuế cần hoàn tất thủ tục đăng ký trước khi sử dụng chứng từ điện tử để thực hiện việc khấu trừ và cấp chứng từ theo quy định.
Hướng dẫn đăng ký sử dụng chứng từ điện tử khấu trừ thuế TNCN từ 01/07/2026
Để đăng ký sử dụng chứng từ điện tử, tổ chức, cá nhân cần thực hiện theo trình tự được hướng dẫn tại Điều 17 Thông tư 91/2026/TT-BTC.
Hướng dẫn đăng ký sử dụng chứng từ điện tử khấu trừ thuế TNCN từ 01/07/2026
Bước 1: Chuẩn bị thông tin đăng ký sử dụng chứng từ điện tử
Trước khi sử dụng chứng từ điện tử, tổ chức, cá nhân khấu trừ thuế TNCN thực hiện đăng ký theo Mẫu 01/ĐKTĐ-CTĐT tại Phụ lục III kèm theo Thông tư 91/2026/TT-BTC. Nội dung đăng ký được thực hiện thông qua Hệ thống thông tin quản lý thuế, Trang thông tin điện tử của Cục Hải quan hoặc tổ chức cung cấp dịch vụ hóa đơn điện tử, tùy từng trường hợp.
Bước 2: Gửi tờ khai đăng ký đến hệ thống tiếp nhận
Sau khi hoàn thiện thông tin, tổ chức, cá nhân gửi Mẫu 01/ĐKTĐ-CTĐT thông qua phương thức đăng ký phù hợp. Đối với các khoản thuế, phí, lệ phí liên quan đến hàng hóa xuất khẩu, nhập khẩu, việc đăng ký sử dụng chứng từ điện tử được thực hiện qua Trang thông tin điện tử của Cục Hải quan.
Trường hợp tổ chức, cá nhân trả thu nhập thuộc diện được miễn phí dịch vụ chứng từ điện tử theo quy định thì có thể lựa chọn đăng ký thông qua Hệ thống thông tin quản lý thuế hoặc tổ chức cung cấp dịch vụ hóa đơn điện tử được Cục Thuế ủy thác cung cấp dịch vụ.
Bước 3: Nhận thông báo về việc đăng ký
Sau khi tiếp nhận thông tin đăng ký, hệ thống quản lý thuế hoặc Trang thông tin điện tử của Cục Hải quan sẽ gửi thông báo về việc tiếp nhận đăng ký theo mẫu quy định. Trong thời hạn 01 ngày làm việc kể từ ngày nhận được đăng ký sử dụng chứng từ điện tử, cơ quan quản lý thuế gửi thông báo điện tử về việc chấp nhận hoặc không chấp nhận đăng ký sử dụng chứng từ điện tử.
Bước 4: Đăng ký lại khi thông tin có thay đổi
Nếu thông tin đã đăng ký có thay đổi, tổ chức, cá nhân phải thực hiện thủ tục thay đổi thông tin và gửi lại cơ quan quản lý thuế theo Mẫu 01/ĐKTĐ-CTĐT. Việc thay đổi thông tin được thực hiện qua Hệ thống thông tin quản lý thuế, Trang thông tin điện tử của Cục Hải quan hoặc tổ chức cung cấp dịch vụ hóa đơn điện tử theo phương thức phù hợp.
Chứng từ khấu trừ thuế TNCN điện tử có những nội dung nào?
Sau khi đăng ký sử dụng, chứng từ khấu trừ thuế TNCN điện tử phải thể hiện đầy đủ các nội dung theo quy định tại Nghị định 254/2026/NĐ-CP. Theo Điều 23 Nghị định 254/2026/NĐ-CP, chứng từ khấu trừ thuế TNCN cần có tên chứng từ, ký hiệu mẫu chứng từ, ký hiệu chứng từ và số thứ tự; thông tin của tổ chức, cá nhân chi trả thu nhập; thông tin của cá nhân nhận thu nhập; khoản thu nhập và các khoản liên quan; số thuế đã khấu trừ; ngày lập chứng từ và họ tên, chữ ký của người trả thu nhập. Đối với chứng từ khấu trừ thuế TNCN điện tử, chữ ký trên chứng từ là chữ ký số.
Định dạng chứng từ điện tử từ ngày 01/07/2026
Bên cạnh việc đăng ký sử dụng, tổ chức, cá nhân cũng cần bảo đảm chứng từ điện tử được lập đúng định dạng theo quy định mới.
Định dạng chứng từ điện tử từ ngày 01/07/2026
Chứng từ điện tử được lập theo định dạng XML
Các loại chứng từ điện tử thuộc phạm vi quy định tại Điều 22 Nghị định 254/2026/NĐ-CP phải được thực hiện theo định dạng XML. Định dạng này gồm thành phần dữ liệu nghiệp vụ của chứng từ điện tử và thành phần dữ liệu chữ ký số. Cơ quan thuế và cơ quan hải quan có trách nhiệm xây dựng, công bố thành phần dữ liệu nghiệp vụ và cung cấp công cụ để hiển thị nội dung chứng từ điện tử theo quy định.
Chứng từ điện tử phải hiển thị đầy đủ và chính xác
Nội dung chứng từ điện tử khi hiển thị phải bảo đảm đầy đủ, chính xác và không gây ra cách hiểu sai lệch về nghiệp vụ phát sinh. Điều này giúp người sử dụng có thể đọc và kiểm tra nội dung chứng từ bằng phương tiện điện tử, đồng thời bảo đảm dữ liệu được sử dụng phù hợp với yêu cầu quản lý thuế.
Một số câu hỏi thường gặp về mẫu tờ khai đăng ký sử dụng chứng từ khấu trừ thuế TNCN 2026
Việc sử dụng Mẫu 01/ĐKTĐ-CTĐT từ ngày 01/07/2026 khiến nhiều doanh nghiệp, tổ chức và cá nhân khấu trừ thuế TNCN quan tâm đến cách đăng ký, thời hạn xử lý cũng như trường hợp phải thay đổi thông tin. Dưới đây là những câu hỏi thường gặp giúp người nộp thuế nhanh chóng xác định và thực hiện đúng thủ tục.
Một số câu hỏi thường gặp về mẫu tờ khai đăng ký sử dụng chứng từ khấu trừ thuế TNCN 2026
Mẫu 01/ĐKTĐ-CTĐT năm 2026 được áp dụng từ ngày nào?
Mẫu 01/ĐKTĐ-CTĐT theo Phụ lục III Thông tư 91/2026/TT-BTC được áp dụng từ ngày 01/07/2026, cùng thời điểm Thông tư 91/2026/TT-BTC có hiệu lực.
Có phải đăng ký trước khi sử dụng chứng từ điện tử không?
Có. Tổ chức, cá nhân thuộc trường hợp sử dụng chứng từ điện tử phải thực hiện đăng ký trước khi sử dụng theo quy định tại Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC.
Khi thay đổi thông tin đăng ký thì dùng mẫu nào?
Khi có thay đổi thông tin đã đăng ký, tổ chức, cá nhân sử dụng Mẫu số 01/ĐKTĐ-CTĐT để thực hiện đăng ký thay đổi thông tin với cơ quan quản lý thuế.
Chứng từ khấu trừ thuế TNCN điện tử sử dụng chữ ký gì?
Chứng từ khấu trừ thuế TNCN điện tử sử dụng chữ ký số theo quy định tại Điều 23 Nghị định 254/2026/NĐ-CP.
Sau khi đăng ký bao lâu thì nhận được thông báo?
Trong thời hạn 01 ngày làm việc kể từ ngày cơ quan quản lý thuế nhận được đăng ký, cơ quan quản lý thuế gửi thông báo về việc chấp nhận hoặc không chấp nhận đăng ký sử dụng chứng từ điện tử.
>>> Xem thêm: Chứng từ khấu trừ thuế TNCN có bắt buộc chữ ký số không?
Từ ngày 01/07/2026, Mẫu tờ khai đăng ký sử dụng chứng từ khấu trừ thuế thu nhập cá nhân 2026 được thực hiện theo Mẫu 01/ĐKTĐ-CTĐT tại Phụ lục III ban hành kèm theo Thông tư 91/2026/TT-BTC. Mẫu này được sử dụng cho cả đăng ký mới và thay đổi thông tin sử dụng chứng từ điện tử. Doanh nghiệp, tổ chức hoặc cá nhân khấu trừ thuế TNCN cần hoàn tất đăng ký trước khi sử dụng chứng từ điện tử, đồng thời bảo đảm chứng từ được lập đúng nội dung, định dạng và sử dụng chữ ký số theo quy định hiện hành.
>>> FastCA hiện đang triển khai ưu đãi giảm 30% khi mua mới/gia hạn/chuyển đổi chữ ký số và cộng thêm 6 tháng sử dụng miễn phí. Nhanh tay đăng ký để mua được chữ ký số với giá hời nhất, đảm bảo chất lượng và dịch vụ chất lượng bằng cách follow Zalo OA của FastCA nhé!